Showing posts with label EXCLUSIVA CONSULTORIA. Show all posts

Tuesday, July 24, 2012

VALE


GOVERNO E VALE FAZEM ACERTO SOBRE ROYALTY DA MINERAÇÃO.
Departamento Nacional de Produção Mineral cobrava R$ 4,8 bilhões, mas presidente da mineradora não revelou qual o valor da compensação


A Vale e o Departamento Nacional de Produção Mineral (DNPM) concluíram as negociações sobre o pagamento de royalties que o órgão cobra da mineradora, disse nesta quarta-feira o secretário de Geologia e Mineração do Ministério de Minas e Energia, Cláudio Scliar, logo após a Reuters divulgar a informação por outras fontes.


O secretário não entrou em detalhes sobre o valor acertado, ao falar rapidamente a jornalistas no Ministério de Minas e Energia. Mas uma fonte do governo disse mais cedo à Reuters que o valor pode chegar a R$ 4,5 bilhões.

"O grupo de trabalho para a definição desta cobrança acabou", disse a fonte do governo que pediu para não ser identificada. "Procuramos fazer o que manda a legislação; não podemos negociar com dinheiro público", acrescentou.

O valor acertado para o pagamento pela Vale, segundo essa fonte, ficou entre R$ 4 bilhões e R$ 4,5 bilhões, um valor acima do que esperava o mercado, mas abaixo do valor das cobranças totais do DNPM sobre a Vale, de US$ 4,7 bilhões, segundo a própria Vale discriminou em relatório financeiro no passado.

A fonte disse que não poderia fornecer o valor exato.

As ações da Vale aprofundaram moderadamente a queda após a publicação da reportagem da Reuters. Estavam caindo 0,13%, às 16h34, e fecharam em baixa de 0,36%, enquanto o Ibovespa fechou em alta de 1,25%.
O centro da disputa com o DNPM é a base de cálculo da Compensação Financeira pela Exploração de Recursos Minerais (CFEM), royalty que incide sobre o faturamento das mineradoras.

O governo cobra descontos realizados pela empresa no recolhimento do royalty ao longo das últimas décadas, como gastos com transporte e seguro, entre outros valores decorrentes de divergências provocadas pela lei do setor, cheia de brechas.

Em dias
Caberia à Vale apresentar o resultado das negociações a seu Conselho de Administração.
O presidente da Vale, Murilo Ferreira, desconversou sobre o assunto ao chegar para uma reunião no Ministério dos Transportes, nesta quarta-feira.
"O DNPM não está em greve? O DNPM está em greve. Quando eles terminarem a gente vai conversar", disse Ferreira em tom de ironia ao ser questionado por jornalistas.
Questionado se o valor ficou mais próximo do que a Vale queria ou se mais perto do que o governo desejava, ele afirmou: "Ficou mais perto do que é o real".
Indagado sobre o que seria o valor real, ele acrescentou: "Não sei. A pessoa na minha idade já fica esquecida".

No último dia 5, Ferreira afirmou que a decisão sairia em alguns dias.
Após a decisão final dos acionistas da Vale, o tema deverá ser encerrado pelo ministro de Minas e Energia, Edson Lobão, segundo a fonte.

Para um analista de banco que acompanha o assunto, o mercado não espera um pagamento acima de R$ 2 bilhões e ainda aguarda uma decisão mais favorável à mineradora.
"Já ouvi que a Vale teria de pagar R$ 4 bilhões, mas isso não faria sentido... já ocorreram acordos semelhantes no passado e houve flexibilidade para reduzir à metade esses valores", disse o especialista, pedindo anonimato.

Depois de longa luta na Justiça e de processos que chegaram a ameaçar os direitos de exploração da Vale em Carajás, onde estão suas maiores minas, as duas partes formaram um grupo de trabalho em meados no ano passado com o objetivo de chegar a um entendimento sobre o pagamento da CFEM, atendendo a um pedido da presidente Dilma Rousseff.
O DNPM argumenta que os valores do minério de ferro que devem servir de base para o recolhimento do imposto têm de refletir o preço final, vendido, na maioria das vezes, no exterior.

Mas a Vale, segundo o órgão, apresentava valores do produto comercializado entre subsidiárias e clientes, internamente, mais barato.
(Por Sabrina Lorenzi - com reportagem adicional de Jeferson Ribeiro e Leonardo Goy, em Brasília; edição de Roberto Samora)
PRODUÇÃO DE MINÉRIO DE FERRO DA VALE SOBE 15% NO 2º TRIMineradora anuncia que produção de 80,5 milhões de toneladas é recorde para o período
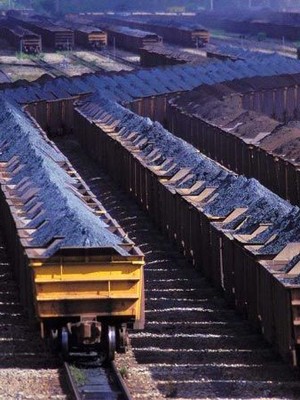
A produção de minério de ferro da Vale no segundo trimestre do ano atingiu 80,542 milhões de toneladas, uma recuperação de 15,1% em relação a janeiro e março deste ano, quando a produção da mineradora teve um impacto negativo pelo forte período de chuvas.
A Vale também divulgou em comunicado nesta quarta-feira que a produção de abril a junho foi recorde para um segundo trimestre. No mesmo período do ano passado, o volume de minério de ferro produzido ficou em 80,257 milhões de toneladas.

A companhia informou ainda que a produção de minério em Carajás alcançou 27,4 milhões de toneladas no segundo trimestre, aumento de 26% sobre o trimestre anterior e alta de 5,2% em relação a igual período de 2011.

No mesmo período, a produção de pelotas atingiu 14,256 milhões de toneladas, aumento de 12,3% ante o trimestre anterior. A de carvão subiu 5%, para 2,467 milhões de toneladas; a de níquel recuou 3,6%, para 61 mil toneladas; e a de cobre caiu 4,4%, para 70 mil toneladas, na mesma base comparativa.

VALE  ELEVA  PRODUÇÃO  DE  MINÉRIO  DE  FERRO  2º TRI, DIZEM BANCOS
Nível deve voltar ao registrado antes das chuvas que interromperam operações e embarques

A Vale divulga na quarta-feira o relatório de produção do segundo trimestre no qual deverá exibir maiores volumes de extração de minério de ferro, retomando patamares registrados antes das chuvas que interromperam operações de algumas minas da companhia e afetaram os embarques do primeiro trimestre.
A maior produtora de minério de ferro do mundo deve anunciar ainda aumento na produção de cobre e níquel, de acordo com previsões de bancos que acompanham a mineradora.
A produção de minério de ferro da Vale deverá ser da ordem de 80 milhões de toneladas, cerca de 15% maior em relação à quantidade obtida no primeiro trimestre e 5% acima do que alcançou no mesmo período de 2011, disse o Citibank em relatório a clientes.
O Goldman Sachs estima que a Vale produzirá cerca de 73 milhões toneladas de minério de ferro sem considerar a produção da Samarco, na qual a Vale detém participação de 50%, em parceria com a australiana BHP.

Dos quase 70 milhões de toneladas que a Vale produziu no primeiro trimestre do ano, 2,5 milhões de toneladas foram atribuídos à parcela da mineradora brasileira na Samarco.
"Nós esperamos um preço médio de US$ 112 por tonelada, ligeiramente melhor do que US$ 109 por tonelada do último trimestre, com base no menor frete/custos de combustível", afirmam Alexander Hacking e Thiago Ojea, que assinam o relatório do Citi.
O banco prevê ainda alta de 10% na produção de níquel em relação ao trimestre anterior e de 23% em comparação ao mesmo período de 2011. A estimativa, de 69 mil toneladas, é a mesma realizada pelo Goldman Sachs, segundo afirmou o banco à Reuters.
O Citi afirma que a produção da Vale Inco está agora totalmente recuperada dos impactos da greve, mas ressalva que a rentabilidade continua oscilando devido aos preços fracos do níquel no mercado internacional.

O aumento na produção de cobre também será de dois dígitos, de acordo com o Citibank: 13% no trimestre e de 31% em relação ao segundo trimestre do ano passado, considerando uma produção de 82 mil toneladas.

De acordo com o JP Morgan, o aumento no volume de produção da Vale deve ser o principal impulso para a melhora dos resultados que companhia apresentará na próxima semana, dia 25.
"O resultado deve apresentar uma melhora sequencial impulsionada principalmente por melhores volumes de minério de ferro, cobre e níquel, já que o primeiro foi afetado pelas chuvas... Os preços devem ficar estáveis ou levemente pra baixo, porém no geral as margens devem ver alguma melhora", afirma o banco em relatório a clientes.

Apesar de reduzir estimativas de preços do minério de ferro para os próximos anos, o JP Morgan mantém recomendação de compra dos papéis da mineradoras a investidores.
"Nesse cenário de incertezas que a economia global se encontra, recomendamos aos investidores a cautela e buscar empresas que tenham baixo custo em commodities e forte oferta de matéria. Dessa forma, a Vale permanece como nossa preferência no setor", afirmam Rodolfo de Angele e Lucas Ferreira em relatório a clientes do banco.

O banco reduziu em 7, 10 e 4% as estimativas de preços para o minério de ferro nos próximos três anos, para 138 dólares em 2012; 135 dólares em 2013 e 120 dólares em 2014.

HSBC ELEVA RECOMENDAÇÃO DA VALE PARA "ACIMA DO MERCADO"
Equipe do HSBC acredita que o aumento da oferta de minério de ferro pode ser adiado, elevando a expectativa de preço a médio prazo
Leia mais:
O HSBC elevou hoje a recomendação das ações da Vale de neutro para “acima do mercado” (overweight), e aumentou o preço alvo do ADR (ações de companhia estrangeiras negociadas no mercado americano) da empresa de US$ 22 para US$ 24,50. O banco informou que realizou a mudança por perceber um perfil positivo para a Vale, além de outros motivos.
Apesar de a China, principal mercado consumidor de minério de ferro, ter apresentado dados macroeconômicos fracos e o ruído em torno da crise da dívida europeia, os preços de minério de ferro têm se mantido estáveis. Os analistas do HSBC acreditam ainda que os indicadores da China, que inclui o PIB do país, devem melhorar a partir do segundo semestre.

Além disso, a equipe de commodity do HSBC acredita que o aumento da oferta de minério de ferro pode ser adiado e, desta forma, elevou a expectativa de preço a médio prazo.

O consenso para corte de ganhos, os quais o HSBC citou como risco quando rebaixou a recomendação da Vale, se materializaram e devem acabar após o resultado fraco do primeiro semestre e das revisões em baixa para o ano.

A avaliação entre preço da ação e retorno da empresa (valuation) continua a ser atrativa, na opinião do HSBC, e os 6% de retorno por dividendos devem ser sustentável ao longo dos próximos anos.


PETROBRAS E VALE SOMAM-SE A BERNANKE E BOVESPA SOBE
Ações de Petrobras e Vale sobem perto do final do dia e ajudam índice a avançar 1,25%
A Bovespa acompanhou o bom humor externo e conseguiu engatar a segunda alta seguida e voltar para os 54 mil pontos nesta quarta-feira. Mais uma vez foi o presidente do Federal Reserve (Fed, Banco Central dos EUA), Ben Bernanke, que trouxe o alento para os negócios, ao reiterar que, se necessário, irá adotar novos estímulos econômicos para o país.


Perto do fechamento, a melhora das ações da Petrobras e da Vale, que operaram em queda durante quase todo o pregão, ajudou a Bolsa a ampliar os ganhos. Já o Livro Bege, divulgado no início da tarde, ratificou o que já vinha sendo dito, que a economia norte-americana se expandiu a um ritmo moderado em junho e no começo de julho, mas o mercado de mão de obra mostrou um crescimento apenas "morno" nos EUA.

Com isso, o Ibovespa encerrou com valorização de 1,25%, aos 54.583,13 pontos. Na mínima, o índice atingiu 53.551 pontos (-0,66%) e, na máxima, 54.588 pontos (+1,26). No mês, a Bolsa conseguiu voltar para o campo positivo (+0,42%), mas, no ano, ainda tem queda de 3,83%. O giro financeiro limitou-se a R$ 4,883 bilhões.

O operador de uma corretora paulista observou que o chairman do Fed não disse nada de diferente, mas ponderou que nesta quarta-feira o mercado está num dia "bom". "Ele (Bernanke) não falou nada de diferente. O mercado tem um dia bom e um mau, hoje ele estava num dia bom", brincou, ressaltando ainda que em algum momento deve haver uma "enxurrada de dinheiro" para a Bolsa. "O nosso charme era o juro, agora o juro está baixo e o investidor vai buscar algo mais rentável", disse o profissional.

Por aqui, as ações da Petrobras conseguiram virar no final. O papel ON subiu 0,05% e o PN ganhou 0,42%. Na Nymex, o contrato de petróleo com vencimento em agosto encerrou com valorização de 0,73%, a US$ 89,87 por barril, com os investidores ignorando os dados de estoques comerciais da commodity nos EUA e dando atenção a questões sazonais e fatores geopolíticos.

Vale fechou sem direção única. A ação ON subiu 0,13% e a PNA perdeu 0,36%. Os papéis refletiram a aprovação, na terça-feira, da Medida Provisória (MP) que altera a forma de cálculo da Compensação Financeira pela Exploração de Recursos Minerais (CFEM), conhecida como os royalties da mineração. Na prática, o artigo aprovado na Câmara representa um aumento do imposto cobrado das mineradoras. Por outro lado, a expectativa para o relatório de produção da mineradora no segundo trimestre, que será divulgado logo após o fechamento do pregão, é positiva, já que deve apontar crescimento no período.

O destaque de queda do índice foi a Oi PN (-4,48%), seguida de TIM ON (-2,77%), Trasmissão Paulista PN (-2,29%) e Oi ON (-2,24%). As ações das empresas de telefonia refletiram a notícia de que a Anatel tomará nesta quarta-feira medidas duras que incluem suspensão de vendas de linhas da TIM, Oi e Claro. Já o lado positivo foi liderado por Banco do Brasil (+6,98%).<p><p>Em Nova York, o índice Dow Jones fechou com ganho de 0,81%, o S&P 500 subiu 0,67% e o Nasdaq, +1,12%.
Leia tudo sobre: petrobras • vale • ben bernanke • bovespa • oi • vivo • claro • tim • bolsas • nova york


Friday, May 18, 2012

Crédito de Carbono - MDL


A preocupação com o meio ambiente levou os países da Organização das Nações Unidas a assinarem um acordo que estipulasse controle sobre as intervenções humanas no clima.
Assim o mercado de créditos de carbono nasceu em dezembro de 1997 com a assinatura do Protocolo de Kyoto Desta forma, o Protocolo de Quioto determina que seus signatários países desenvolvidos (chamados também de países do Anexo I), reduzam suas emissões de gases de efeito estufa em 5,2%, em média, relativas ao ano de 1990, entre 2008 e 2012. Para tanto, existem algumas alternativas para auxiliá-los ao cumprimento de suas metas, chamadas de mecanismos de flexibilização. Esse período é também conhecido como primeiro período de compromisso. Para não comprometer as economias desses países, o protocolo estabeleceu que, caso seja impossível atingir as metas estabelecidas por meio da redução das emissões dos gases, os países poderão comprar créditos de outras nações que possuam projetos de Mecanismo de Desenvolvimento Limpo (MDL).
O Mecanismo de Desenvolvimento Limpo (MDL) nasceu de uma proposta brasileira à Convenção Quadro das Nações Unidas sobre Mudança do Clima (CQNUMC). Trata-se do comércio de créditos de carbono baseado em projetos de sequestro ou mitigação. O MDL é um instrumento de flexibilização que permite a participação no mercado dos países em desenvolvimento, ou nações sem compromissos de redução, como o Brasil. Os países que não conseguirem atingir suas metas terão liberdade para investir em projetos MDL de países em  desenvolvimento. Através dele, países desenvolvidos comprariam créditos de carbono, em tonelada de CO2 equivalente, de países em desenvolvimento responsáveis por tais projetos.
Há uma série de critérios para reconhecimento desses projetos, como estarem alinhados às premissas de desenvolvimento sustentável do país hospedeiro, definidos por uma Autoridade Nacional Designada (AND). No caso do Brasil, tal autoridade é a Comissão Interministerial de Mudança do Clima. Somente após a aprovação pela Comissão, é que o projeto pode ser submetido à ONU para avaliação e registro.
A negociação de contratos futuros de crédito de carbono já ocorre na Bolsa de Chicago e em países como Canadá, República Checa, Dinamarca, França, Alemanha, Japão, Holanda, Noruega e Suécia. Em 2005 também entrará em vigor o mercado regional europeu, batizado de "European Union Emission Trading Scheme".
O Brasil deve se beneficiar deste cenário como vendedor de créditos de carbono, e também como alvo de investimentos em projetos engajados com a redução da emissão de gases poluentes, como é o caso do biodiesel. Segundo estimativas do Banco Mundial, o país poderá ter uma participação de 10% no mercado de MDL, equivalente a US$ 1,3 bilhões em 2007.
A Bolsa de Mercadorias & Futuros (BM&F) e o Ministério do Desenvolvimento, Indústria e Comércio (MDIC) vão lançar o Mercado Brasileiro de Redução de Emissões (MBRE), que entrará em funcionamento até o fim de 2005, e funcionará como uma plataforma de negociação dos títulos emitidos por projetos que promovam a redução das emissões de gases causadores do efeito estufa. A criação do MBRE é uma iniciativa que visa profissionalizar a negociação, no mercado de capitais, dos papéis oriundos dos projetos de MDL, trabalhando na elaboração de um banco de projetos MDL no Brasil. Na prática, é mais um mercado de títulos que será operado pela bolsa. Inicialmente, os papéis poderão ser negociados por qualquer investidor que já compra ativos semelhantes no mercado de derivativos.
Portanto, os benefícios gerados pela produção de biodiesel no Brasil podem ser convertidos em vantagens econômicas, pelo acordo estabelecido no Protocolo de Kyoto e nas diretrizes do MDL. O ganho decorrente da redução da emissão de CO2, por queimar um combustível mais limpo, pode ser estimado em cerca de 2,5 toneladas de CO2 por tonelada de biodiesel. No mercado europeu, os créditos de carbono são negociados por volta de US$ 9,25 por tonelada. Portanto, 348 mil toneladas de biodiesel de mamona geram uma economia de 870 mil toneladas de CO2, podendo ser comercializada por US$ 8 milhões.
Outra vantagem que está sendo estudada é a absorção de carbono na atmosfera pela própria plantação de mamona. Uma lavoura de 1 hectare de mamona pode absorver até 8 toneladas de gás carbônico da atmosfera. Como para a substituição de 1% de diesel mineral são necessários 348 mil toneladas de mamona, são ocupados 740 mil hectares (conforme o item III.2). Ou seja, anualmente poderiam ser absorvidas mais 6 milhões de toneladas de carbono pela lavoura de mamona., o que poderia garantir para o Brasil mais US$ 55,5 milhões pela substituição ao diesel mineral. Porém, esse calculo não pode ser considerado, pois não existem garantias de que esse tipo de seqüestro seja comercializável, dado ao curto ciclo de vida da planta de mamona.
O Mercado de Créditos de Carbono e a Agroenergia
Antecedentes
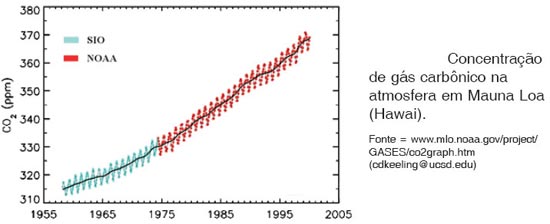
A concentração de CO2 atmosférico aumentou 31% nos últimos 250 anos (figura abaixo), atingindo, provavelmente, o nível mais alto dos últimos 20 milhões de anos. Os valores tendem a aumentar significativamente se as fontes emissoras de gases de efeito estufa não forem controladas, como a queima de combustíveis fósseis e a produção de cimento, responsáveis pela produção de cerca de 75% destes gases. A mudança no uso da terra, como o desmatamento, também tem significativa contribuição (25%).


O aquecimento global, decorrente da emissão de gases de efeito estufa (GEE) por fontes antrópicas, é algo que tem trazido grande preocupação à sociedade moderna, principalmente dentro de cenários que configuram demanda crescente de energia, em maior parte de natureza não-renovável, decorrente principalmente do crescimento populacional. Mudanças climáticas podem resultar em externalidades negativas de diversa sorte às gerações futuras.
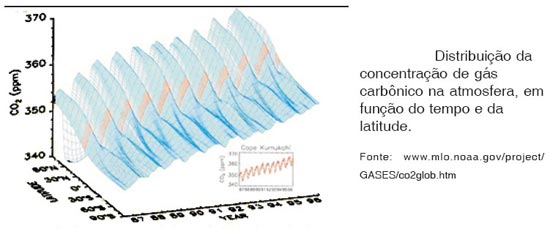
Figura 18 demonstra como a região entre 30º. e 60º. de latitude norte, onde se localizam os países de Primeiro Mundo, que são os maiores emissores de gases de efeito estufa.
Panorama atual do MDL
O MDL é o mecanismo de flexibilização que oferece maior risco ao investidor, pelo alto grau de incerteza e pela burocracia que existe até a efetiva aprovação dos projetos pela ONU, além do alto custo de transação envolvido (em torno de US$ 100.000 a 150.000). Vale lembrar que alguns países de Anexo I, como a Islândia e a Austrália, não referendaram o compromisso de redução (com possibilidade, inclusive, de aumentar suas emissões no período de compromisso), e outros, como a Rússia, que têm reduzido substancialmente suas emissões, e que podem lucrar substancialmente com o comércio de permissões (allowances), as quais representam créditos mais seguros e de maior valor comercial.
Estudos económicos baseados em cenários futuros têm sido cada vez mais necessários para uma compreensão de longo prazo. Atualmente, a tonelada de carbono dos projetos de MDL é vendida em torno de US$ 5,00 a 6,00, para projetos que obedeçam todas as premissas do Protocolo de Quioto. Entretanto, outras alternativas de comercialização (iniciativas voluntárias) se apresentam, com regras mais flexíveis, como a CCX (Chicago Climate Exchange - Bolsa do Clima de Chicago), onde os preços para a tonelada são mais baixos (em torno de US$ 0,90). Com a recente ratificação do Protocolo, a expectativa é que estes valores sofram acréscimos ao longo do tempo.
Segundo estimativas do Banco Mundial, os principais compradores de créditos entre janeiro de 2004 e abril de 2005 foram o Japão (21%), a Holanda (16%), o Reino Unido (12%) e o restante da União Europeia (32%). Em termos de oferta de créditos (volume), considerando projetos de MDL e IC, a índia lidera o ranking, com 31%. O Brasil possui 13% do "share", o restante da Ásia (inclusive China) 14% e o restante da América Latina 22%. A participação da índia e do restante da Ásia é expressiva por seus projetos de destruição do HFC23, gás cujo potencial de aquecimento global é 11.700 vezes o do CO2.
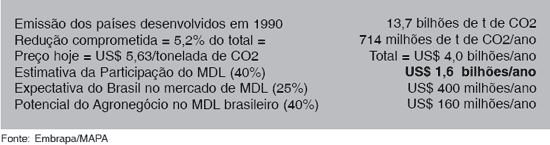
Os projetos com ênfase em melhoria de eficiência energética, biomassa, etc, muitas vezes prevêem atividades para um período de 7 de 21 anos, muito embora o primeiro período de compromisso do Protocolo seja de 2008 a 2012. Desta forma, é muito difícil se determinar qual seria o potencial de projetos do mercado de créditos de carbono. Como existe um alto grau de incerteza quanto às negociações para o segundo período, optou-se por fazer uma estimativa apenas dentro do primeiro período para o que seria o potencial de participação anual do Brasil e do agronegócio neste mercado, conforme Tabela 16.
Estimativa do potencial de participação anual do agronegócio brasileiro no mercado de créditos de carbono para o primeiro período de compromisso do Protocolo de Quioto (2008-2012).,
Existem, atualmente, 23 projetos de MDL oficialmente aprovados em todo o mundo, no âmbito da Convenção. Destes, apenas 2 são brasileiros, ambos de queima de gases em aterros sanitários, portanto, não vinculados ao agronegócio.

Particularidades do MDL
Os projetos, para serem aprovados, devem atender ao pré-requisito da adicionalidade, o que pressupõe que o projeto não seja a alternativa económica mais viável, ou seja, fuja do "business-as-usual". Muitas vezes, os projetos que apresentam argumentos que demonstram que estes só se viabilizam caso recebam o aporte de recursos do MDL, têm sido preferidos.
Assim, além de uma redução líquida de emissões significativa, existem outras exigências para que o projeto seja considerado adicional, como uma classificação preliminar referente à data do início de suas atividades, identificação de alternativas consistentes com a legislação corrente e regulamentação local, análise de investimento, análise de barreiras, análise de práticas comuns e impacto do registro como MDL.
Sob a ótica do desenvolvimento sustentável, no caso do Brasil, a Resolução n° 1 da Comissão Interministerial de Mudança do Clima determina que os projetos a ela submetidos tragam substanciais benefícios ambientais e sociais, garantindo a geração de emprego e renda.
A metodologia a ser utilizada para desenvolvimento, monitoramento e verificação precisa estar previamente avaliada, aprovada e registrada pelo Comité Executivo do MDL. Isto visa garantir que os projetos sejam desenvolvidos obedecendo tal metodologia, reconhecida previamente pelo Painel Metodológico da ONU.
Para tanto, o projeto deve mostrar que muda toda uma realidade, baseado em cenários de tendências caso este não se implante, o que também é chamado de "linha de base". Uma das principais dificuldades existentes é a falta de pesquisas que subsidiem, tecnicamente, tais linhas de base, e que possibilitem a aprovação de metodologias, necessárias ao desenvolvimento dos projetos.
Outra grande limitação é o custo de transação dos projetos, cujo valor mínimo gira em torno de US$ 150 mil. Na tentativa de viabilizar o acesso a proponentes de baixa renda, ou mesmo fomentar projetos de menor volume de RCE (Redução Certificada de Emissões), foi aprovada, no âmbito da Convenção, uma modalidade diferenciada para contemplar projetos de pequena escala, com exigências e metodologias simplificadas, no intuito de reduzir os custos de transação, de forma a incentivar o envolvimento de pequenos empresários, através de arranjos associativistas.
No Brasil, o MDIC, em parceria com a BM&F e subsidiado pela FGV criou o Mercado Brasileiro de Redução de Emissões. A ideia básica é a de organizar o mercado primário, por meio de um banco de projetos, com sistema de registro, armazenamento e classificação dos mesmos. Isto terá implicações interessantes, como a redução dos custos de transação, conferindo maior visibilidade para os investidores, auxiliando inclusive na identificação destes no mercado por parte dos proponentes.
Oportunidades para a agroenergia
Uma das grandes oportunidades para a agroenergia é a geração de energia a partir de resíduos ou co-produtos. Os projetos de co-geração a partir do bagaço da cana, por exemplo, geram créditos e estão sendo implementados. Por ter metodologia já aprovada, espera-se que um grande número de projetos sejam apresentados. Isto abre margem para outras oportunidades, como o aproveitamento de palha de arroz, resíduos da indústria madeireira, entre outros.
Apesar da limitação quanto ao mercado para sequestro de carbono, as atividades florestais podem se beneficiar de créditos pela substituição de fontes de energia fóssil (carvão mineral) por fonte de energia renovável (carvão vegetal) em siderurgias. Outra possibilidade seria o uso dos resíduos de serrarias para geração de energia por biomassa, já que a eficiência do aproveitamento da madeira é de cerca de 50%.
O manejo de dejetos animais, para aproveitamento do gás metano para geração de energia, é uma atividade com grande potencial, especialmente por já existir metodologia aprovada. Alguns projetosjã estão sendo implementados, com destaque para o projeto de granja Becker(MG) e da Sadia, em análise pela Comissão Interministerial, que deverão servir como piloto, beneficiando diretamente os produtores rurais.
Por se apresentar como um programa de governo, que tem uma série de barreiras técnicas e de viabilidade económica a serem transpostas, o biodiesel possui grande potencial, especialmente quando se pensa em substituição de fonte energética. Outro fator positivo são os benefícios sociais, amplamente contemplada neste programa.
Oportunidades indiretas, decorrentes das exigências do Protocolo de Quioto, devem ser também consideradas. A exemplo disso, o Japão, em um esforço para reduzir suas emissões, autorizou a mistura de 3% de álcool em sua gasolina, o que abre um mercado grande às exportações brasileiras de etanol.
Reduções de emissões de GEE
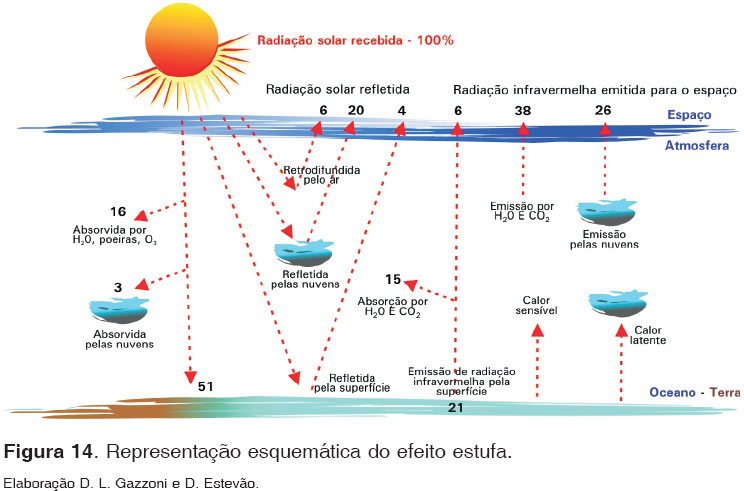
Figura 19 apresenta, de forma esquemática, o efeito estufa natural, que pode ser acirrado com a emissão desenfreada de GEE.
Clique na imagem para ampliar
O uso da biomassa para sequestro de carbono é ponto pacífico, sendo que o IPCC estima que entre 60 e 87 bilhões de toneladas de carbono poderão ser estocadas em florestas, entre 1990 e 2050, equivalendo a 12-15% das emissões por combustíveis fósseis, no mesmo período. Para que a biomassa possa, efetivamente, atender as expectativas de mitigar os impactos dos combustíveis fósseis no ambiente, algumas condições necessitam ser preenchidas, como:
a.  Produção sustentável de matéria prima e uso dos recursos energéticos de forma a resultar em uma produção neutra de CO2;
b.  Sequestro e fixação do carbono por longos períodos, inclusive após a vida útil do vegetal (ex. produção de móveis de madeira);
c.  substituição direta de combustíveis fósseis, como é o caso do etanol e dos biocombustíveis derivados de óleos vegetais.
É sempre importante ter em mente o conceito de gases de efeito estufa (GEE), do qual o CO2 é apenas o paradigma do índice de medição de emissões. Outros gases, como o metano e o anidrido sulfuroso são extremamente perniciosos, enquanto poluidores atmosféricos, constituindo-se em uma das vantagens do uso de biomassa a emissão baixa ou nula destes gases.
Comparando as duas estratégias de redução do impacto das emissões de GEE, o uso energético da biomassa é mais vantajoso que o sequestro e fixação, pois:
a.  biocombustfveis e a biomassa energética em geral podem substituir, diretamente, os combustíveis fósseis;
b.  há menos incerteza nas medições das contribuições da biomassa energética que no sequestro de carbono;
c.  o custo de investimento é menor, pois o sequestro de carbono significa que, de alguma forma, a energia para a sociedade necessitará ser suprida;
d.  a redução de emissões pela biomassa energética é definitiva, enquanto as florestas de sequestro, quando utilizadas para fins não permanentes, devolvem o CO2 à atmosfera;
e.  os estudos disponíveis demonstram que, no longo prazo, o uso de biomassa energética é mais eficiente no uso da terra que as florestas para sequestro de carbono.


Conseguir precificar a redução de CO2 com o alto grau de pureza do minério de Carajás  será conseguido.  
Mas a derrubada da mata milenar e a morte de milhares de animais também  precisam ser precificados para obtermos o real valor do mineiro retirado do subsolo da maior floresta tropical do mundo.
Precificar  as vidas cedidas, a poluição dos mananciais, a destruição de todos os traços  arqueológicos farão de todos nós brasileiros e do produto VALE entidades melhores e trarão mais respeito ao nosso pais.
Somos a EXCLUSIVA, a primeira consultoria ON DEMAND da  região do Projeto Carajás e somos especialistas em CUSTOS VALE.  
Não  conseguimos ser ouvidos. Procuramos cotidianamente os 9,7 bilhões de dólares de exportações feitos por Parauapebas. O Brasil não conhece este Brasil daqui. Amamos a VALE e ela precisa obter preços melhores por seus produtos, assim poderá cobrir o imenso passivo social que ha décadas esta gerando nestas terras de ninguém - sul do Pará.
Saiba mais, acesse nossosservicos1.blogspot.com - arcadiapbs.blogspot.com ou 94 33463559 - PAULO.  Comentário em VALOR ECONOMICO WWW.brasileconomico.com.br/noticias/vale quero  usar créditos de carbono.

Monday, April 23, 2012

PODEMOS PROPORCIONAR NOVA SEGU-RANÇA PARA SEU PATRIMONIO: AUDITORIA OU PERICIA CONTABIL


DESDE 1994, intervimos em momentos cruciais para diversos negócios em Parauapebas e região. Grandes empresas ou entidades,  quando defrontam situações especiais, esclarecimentos financeiros ou obedecendo decisão judicial. Seu patrimônio real, sem sustos ou dúvidas. Podemos subsidiar seu discurso com dados e fatos, através da auditoria e perícia técnica. Auditamos diferenciadas empresas e negócios.


EMPRESÁRIO, CONTRATE NOSSOS SERVIÇOS DE AUDITORIA E CONTABILIDADE REAL.  CONTRATE TERCEIRIZAÇÃO PARA SEUS ESTOQUES, RECURSOS HUMANOS E TREINAMENTOS. VERIFIQUE SEU PATRIMONIO E SUAS CONTAS DE DEPRECIAÇÃO E PROVISÕES. 

PERÍCIA CONTÁBIL E AUDITORIA.

Pela definição da Norma Brasileira de Contabilidade, a perícia contábil é “o conjunto de procedimentos técnicos, que tem por objetivo a emissão de laudo sobre questões contábeis, mediante exame, vistoria, indagação, investigação, arbitramento, avaliação ou certificado.”  O perito faz o laudo e, a partir das evidências, a decisão é da Justiça”.

A auditoria independente é uma atividade que utilizando-se de procedimentos técnicos específicos tem a finalidade de atestar a adequação de um ato ou fato com o fim de imprimir-lhe características de confiabilidade. O proprietário manda auditar para ter certeza que a contabilidade e seus funcionários são confiáveis e estão agindo corretamente.


Trabalhamos em Parauapebas, participando da vida política e econômica da cidade, estudando possibilidades locais e soluções.  ENTENDEMOS ser comum, pela quantidade de empresas que se tornam inadimplente ou mesmo param suas atividades, a FALTA de compreensão dos proprietários sobre o seu patrimônio e sua correspondente riqueza ou obrigações.  

Nossos serviços têm encontrado soluções que resolvem e viabilizam, de forma legal e definitiva, projetos, revisões societárias e de marketing, questões fiscais (SEFA, RFB, INSS), trabalhistas, de investimento, financeiras ou custos VALE.
 Veja algumas fotos:


Faça contato,

EXCLUSIVA CONSULTORIA
Vivendo Parauapebas, fomentando parcerias!
Fones – 94 33463559 – 81041694 – 91414949 - 91632168
Rua 2 – nº 52– B. Cidade Nova  – CEP: 68515-000  Parauapebas-Pa –  Fone:  91632168 – 91414949 - 81041694.
Visite nosso site – cursosexclusiva. wordpress.com – carajaseparaupebas.blogspot.com – pebasecarajas.blogspot.com – camarapebas.blogspot.com – blogdofaisal.blogspot.com